Prof. Levent Kurnaz
Climate Scientist at Bogazici Univ, Sustainability Professional, LCA Specialist, Author, Consultant, Founding Partner GreenCKA
November 18, 2026
Son Buzul Erimeden – Derinlemesine
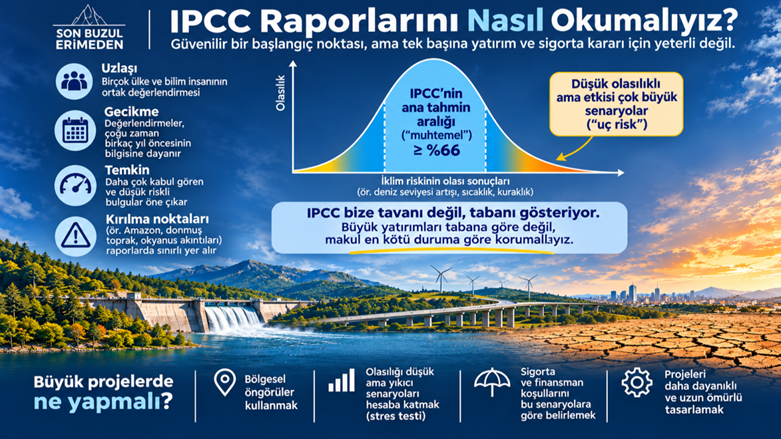
Büyük projelerin finansmanında ve sigortalanmasında IPCC raporları tek ya da ana dayanak olmamalı; bu raporlardaki öngörüler, olabilecekler içinde en iyimser gerçekçi tablo olarak okunmalı. Bu yaklaşım “IPCC raporları güvenilmez” şeklinde algılanabilir, o yüzden konuyu biraz daha açmak istiyorum.
IPCC ne yapar, ne yapmaz
IPCC kendi araştırmasını yapmaz. Yayımlanmış bilimsel çalışmaları tarar, değerlendirir ve hangi bulgunun ne kadar güvenilir olduğunu ortak bir dille özetler. Dünyanın iklim konusunda elindeki en güvenilir ortak başvuru kaynağı budur. Bunu söyledikten sonra, bu sürecin üç yapısal özelliğinin raporları temkinli tarafa çektiğini de kabul etmemiz gerekiyor.
Birincisi, uzlaşı. Raporların en çok okunan kısmı olan Politika Yapıcılar için Özet, hükümet temsilcileriyle satır satır görüşülerek onaylanır. Yüzlerce bilim insanının ve yüzü aşkın ülkenin üzerinde anlaştığı bir metin, doğası gereği en çok kabul gören ve en az tartışılan bulguları öne çıkarır.
İkincisi, gecikme. Her raporun bir literatür kesim tarihi vardır. Altıncı Değerlendirme Raporu’nun fiziksel bilim kısmı 2021’de yayımlandığında 2021 başına kadarki çalışmaları içeriyordu. Bugün, 2026’nın sonunda büyük bir yatırım kararı verirken baktığımız en güncel kapsamlı değerlendirme, beş yıl önceki bilgiye dayanıyor.
Üçüncüsü ve bence en önemlisi, uç olayların yeri. 2013’te Keynyn Brysse, Naomi Oreskes ve arkadaşları iklim bilimcilerin geçmişteki tahminlerini incelediler. Bilim insanlarının abartmaya değil, tam tersine temkinli kalmaya yatkın olduğunu gösterdiler ve bu eğilime “en az dram tarafında hata yapmak” adını verdiler. Deniz seviyesi bunun en iyi örneğidir. Beşinci raporda, Antarktika buz kütlelerinin hızla çözülmesi gibi henüz yeterince anlaşılmamış süreçler ana tahmin aralığına alınmamıştı. Altıncı rapor bu boşluğu kabul etti. En yüksek salım senaryosunda yüzyıl sonu için 0,63 ile 1,01 metre arasındaki ana tahminin yanına, olasılığı düşük ama etkisi çok büyük bir ihtimal olarak 2 metreye yaklaşan bir yükselişin dışlanamayacağını ayrıca yazdı. İşte bu “ayrıca yazılan” kısım, bir yatırımcının ya da sigortacının asıl bakması gereken yer.
Bunlara iklim sistemindeki kırılma noktalarını da eklemek gerekiyor. Kırılma noktası, bir sistemin belli bir eşiği aştıktan sonra kendi kendini besleyerek geri dönülmesi zor yeni bir duruma geçmesi anlamına gelir. Donmuş toprakların çözülüp metan salması, Amazon ormanlarının kuruyarak savana dönüşmesi, Atlantik’teki büyük okyanus akıntı sisteminin zayıflaması bunların örnekleridir. 2022’de Science dergisinde yayımlanan bir değerlendirme, bu eşiklerin bir kısmının 1,5 ile 2 derece arasındaki ısınmada aşılabileceğini gösterdi. Bu süreçler iklim modellerinde ya hiç ya da çok sınırlı biçimde yer alıyor. Dolayısıyla modellere dayanan ana tahminler, bu sürprizlerin yaşanmadığı bir dünyayı anlatıyor.
Sigortacının sorusu farklı
IPCC bir gelişmenin “muhtemel” olduğunu söylediğinde, bunun en az %66 olasılıkla gerçekleşeceği anlamına gelir. Yani raporlar bize olasılık dağılımının orta kısmını anlatır. Sigortacılık ise dağılımın orta kısmıyla değil, uçlarıyla ilgilenir. Avrupa’daki sigorta düzenlemesi, bir şirketin iki yüz yılda bir yaşanabilecek kadar ağır kayıpların oluştuğu bir yılı atlatabilecek sermayeyi elinde tutmasını ister. Bir köprünün, bir limanın ya da bir barajın sigortasını yaparken sorulan soru “en muhtemel ne olur” değil, “makul en kötü durumda ne olur” sorusudur. Ortalamayı anlatan bir değerlendirmeyi uç riski fiyatlamak için kullanırsanız, riski olduğundan küçük gösterirsiniz.
Bunu yalnızca iklim bilimciler söylemiyor. İngiltere’deki aktüerlerin meslek kuruluşu, Exeter Üniversitesi ile birlikte 2023 ve 2024’te yayımladığı iki raporda, finans sektöründe yaygın kullanılan iklim senaryolarının riski ciddi biçimde hafife aldığını yazdı. Aktüer, risk ve olasılık hesabı yapan sigorta uzmanıdır. Yani bu uyarı, riski fiyatlamayı meslek edinmiş insanlardan geliyor.
Bir de zaman meselesi var. Bir baraj, bir enerji santrali ya da bir liman 50, bazen 100 yıl hizmet verecek biçimde tasarlanıyor. Bugün imzalanan bir finansman anlaşması, 2075’in ikliminde ayakta kalacak bir yapıyı fonluyor. O tarihe kadar hiçbir kırılma noktasının aşılmayacağını garanti saymak bence bilimsel bir tutum değil.
Türkiye için ne anlama geliyor
Türkiye Akdeniz havzasında yer alıyor ve bu havza küresel ortalamadan yaklaşık yüzde 20 daha hızlı ısınıyor. Önümüzdeki yıllarda enerji, ulaşım, su ve kentsel dönüşüm alanlarında çok büyük yatırımlar yapılacak. Bunların önemli bir kısmı uluslararası kredi ve sigorta ile finanse edilecek. Oysa bu projelerin tasarım ölçütleri hâlâ büyük ölçüde geçmişin verilerine, iklim riski değerlendirmeleri ise çoğu zaman küresel raporların ortalama değerlerine dayanıyor.
Önerim şu: IPCC’yi başlangıç noktası olarak alalım ama orada durmayalım. Her büyük proje için bölgesel ölçekte, yani o havzaya, o kıyıya, o kente özgü öngörüler üretelim. Bu öngörüleri olasılığı düşük ama yıkıcı senaryolarla zorlayalım. Finans dilinde buna stres testi deniyor, yani bir yapının ve bir bilançonun en ağır koşullarda ne olacağını önceden sınamak. Kırılma noktalarını da hesaba katan bu senaryolar sigorta primlerine, kredi koşullarına ve mühendislik tasarımına yansısın.
Neden önemli?
Bu bir kötümserlik değil. Bu, verilere dayalı bir gerçekçilik. IPCC raporlarını küçümsemiyorum, aksine onları doğru okumamız gerektiğini söylüyorum. Bu raporlar uzlaşıyla, temkinle ve belli bir gecikmeyle hazırlanıyor. Bu özellikler onları güvenilir kılıyor, ama aynı özellikler onları uç riskin ölçüsü olmaktan da çıkarıyor. COP31’e ev sahipliği yaptığımız bu günlerde iklim finansmanı her masada konuşuluyor. Bu konuşmaların sağlam bir zemine oturması için, finans dünyasının iklim bilimini nasıl okuduğu ve en az ne kadar para ayrıldığı kadar önemli.
IPCC bize tavanı değil, tabanı gösteriyor ve büyük yatırımları tabana göre değil, makul en kötü duruma göre korumalıyız.
Kaynak:https://www.linkedin.com/pulse/ipcc-bir-taban-tavan-de%C4%9Fil-prof-levent-kurnaz-gjtaf/